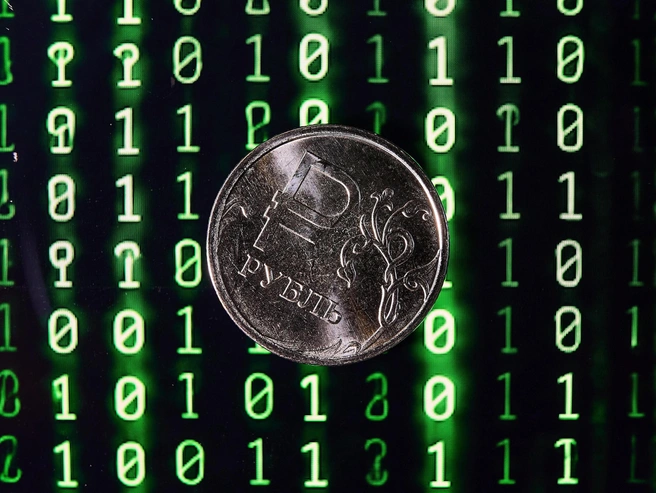


Устройство технологии цифрового рубля затрудняет вмешательство злоумышленника в расчеты
Источник:
Цифровым рублем уже можно платить, однако массовым способом расчетов он пока не стал. О плюсах новой формы денег, связанных с ней рисках и о том, нужно ли открывать цифровой кошелек прямо сейчас, корреспонденту 161.RU рассказал экономист Александр Полиди.

Мошенники могут убеждать человека, что деньги нужно срочно «конвертировать»
Источник:
Что представляет собой цифровой рубль

Часть людей снова выбирает наличные как страховку на случай перебоев
Источник:
Это третья форма российского рубля — наряду с наличными и безналичными деньгами. К криптовалюте и деньгам на карте она отношения не имеет. Выпускает цифровые рубли Банк России, а хранятся они в специальном кошельке на платформе ЦБ. Один цифровой рубль равен одному обычному. Средства можно переводить другим людям, оплачивать товары и услуги, а затем возвращать на банковский счет.
Кошелек открывают только по желанию самого человека. Для этого нужны российское гражданство, совершеннолетие, учетная запись на «Госуслугах» и карта банка, подключенного к платформе. Автоматически цифровой кошелек никому не открывают. Перевести зарплату или пенсию в цифровые рубли без письменного согласия человека тоже нельзя.
Преимущества
Главный плюс, по словам эксперта, в том, что расчеты идут через Банк России, а не через инфраструктуру отдельного коммерческого банка. Это повышает надежность платежей и снижает зависимость от одного банка.
— Что дает цифровой рубль обычному человеку? Это более высокая степень защиты, — пояснил Александр Полиди в комментарии для 161.RU.
Для человека удобны быстрые переводы: деньги уходят другому человеку мгновенно и бесплатно. Пополнить цифровой кошелек можно не более чем на 300 тысяч рублей в месяц. Ограничений на возврат средств на банковский счет нет.
Недостатки
Прозрачность операций Полиди недостатком не считает. По его словам, в основе цифрового рубля лежит блокчейн, поэтому операции видны регулятору и налоговым органам — это одна из целей внедрения технологии.
— Я не вижу каких-то недостатков у цифрового рубля, которые бы его сильно отличали, — отметил Александр Полиди. — В основном это то, что потребуется привыкание, чтобы его использовать.
Ограничения все же есть. На цифровой кошелек нельзя открыть вклад, взять кредит или получать проценты на остаток. Кешбэка и скидок за оплату тоже не предусмотрено.
Как действуют мошенники
По мнению Александра Полиди, главный риск для людей связан не со взломом системы, а с мошенническими звонками и сообщениями. Злоумышленники убеждают человека срочно «конвертировать» деньги, открыть «резервный кошелек» или подтвердить операцию кодом из СМС.
— Мошенники будут работать психологическим давлением на людей, которые под этим давлением будут переводить цифровые рубли, — пояснил эксперт. — Но подчеркиваю: для мошенников возможностей меньше, поскольку это блокчейн, поскольку операции видны налоговикам и регуляторам. Вклиниться мошеннической схемой в движение цифрового рубля будет гораздо сложнее. Для мошенников это более сложный механизм, инструмент, но они быстро адаптируются. Это будет не столько технологическое мошенничество — когда вскрыли счета, — сколько мошенничество, основанное на психологическом давлении на людей.
Такие схемы уже фиксируют. Мошенники звонят от имени банков или ЦБ и пугают блокировкой денег, если человек не переведет средства в «цифровой рубль». Затем просят перейти по ссылке, установить приложение или назвать код — после этого деньги выводят с обычного счета.
За первые десять дней после массового запуска пользователи открыли почти 90 тысяч цифровых кошельков и провели более 50 тысяч транзакций. Массовых жалоб на работу сервиса ЦБ в этот период не зафиксировали.
Потеснит ли цифровой рубль наличные
Эксперт допускает, что цифровой рубль составит конкуренцию другим видам оплаты.
— Цифровой рубль, естественно, будет вытеснять наличные, — считает Александр Полиди. — Но я бы не говорил, что это произойдет сейчас: чаша весов пока склоняется в пользу наличных из-за проблем с интернетом и рисков вывода из строя дата-центров банков. Такая тенденция может проявиться не раньше чем через два-три года.
Безналичные платежи, по словам эксперта, уже заметно потеснили наличные: их доля в экономике доходила до 86%. Сейчас часть людей снова выбирает наличные как страховку на случай перебоев с интернетом или сбоя в банках.
Открывать ли кошелек сейчас
Сегодня очевидных преимуществ эксперт не видит. Но через два-три года могут появиться технологические удобства, более простые расчеты и широкое распространение оплаты цифровым рублем.
— Основная выгода в том, что деньги хранятся в цифровом кошельке на платформе Центробанка, а расчёты идут через ЦБ, — пояснил Александр Полиди. — Комиссии эквайринга будут почти нулевыми или [составят] десятые доли процента. Это выгодно малому и среднему бизнесу, который платит за эквайринг два-три процента. Но открывать или не открывать цифровой кошелёк — выбор каждого человека.
Экономисты отмечают, что в первую очередь от цифрового рубля выигрывает бизнес: он экономит на приеме платежей и переводах. Для населения это пока дополнительный, а не обязательный способ оплаты. К тому же доступен он не всем: часть банковских приложений поддерживает цифровой рубль только на Android.
С 1 сентября 2026 года крупнейшие банки и компании с выручкой свыше 120 миллионов рублей в год обязаны обеспечить прием цифрового рубля. С 1 сентября 2027 года к платформе должны подключиться банки с универсальной лицензией и компании с выручкой от 30 миллионов рублей. С 1 сентября 2028 года это предстоит сделать банкам с базовой лицензией и организациям с выручкой 20–30 миллионов рублей.